
Firmenauto und Privatauto an einer Wallbox: So gelingt die Zuordnung
Wer seinen Firmenwagen zu Hause lädt, kann sich die Stromkosten vom Arbeitgeber steuer- und abgabenfrei ersetzen lassen – solange die gesetzlichen Anforderungen erfüllt sind. In der Praxis scheitert der abgabenfreie Kostenersatz jedoch am häufigsten an einem einzigen Punkt: der nachweislichen Zuordnung der Lademenge zum richtigen Fahrzeug. Besonders dann, wenn an derselben Wallbox nicht nur das Firmenauto, sondern auch ein privates Elektroauto lädt – etwa das eigene Auto oder das des Partners.
Dieser Artikel zeigt, was die österreichische Sachbezugswerteverordnung konkret verlangt, welche beiden Wege zur Zuordnung zulässig sind und wie die Trennung zwischen Firmen- und Privatfahrzeug in der Praxis funktioniert.
Was die Sachbezugswerteverordnung verlangt
Die Rechtsgrundlage findet sich in § 4c Abs. 1 Z 2 lit. b Sachbezugswerteverordnung. Dort heißt es, dass der Kostenersatz für Ladestrom nur dann abgabenfrei bleibt, wenn „die nachweisliche Zuordnung der Lademenge zu diesem Kraftfahrzeug sichergestellt wird".
Diese Formulierung ist kein Zufall: Das Finanzamt will vermeiden, dass Dienstgeber Stromkosten für private Fahrten oder gar für ein anderes, arbeitnehmereigenes Auto steuerfrei ersetzen. Denn werden Ladekosten für ein privates Elektroauto des Dienstnehmers vom Dienstgeber übernommen, ist das voll steuer- und beitragspflichtiger Arbeitslohn (Lohnsteuerrichtlinien 2002, Rz 207c).
Die Verordnung setzt für die Abgabenfreiheit zwei zentrale Anforderungen:
- Die geladene Menge in Kilowattstunden muss gemessen werden.
- Die Zuordnung dieser Menge zum Firmenauto muss sichergestellt sein.
Für die Berechnung des Kostenersatzes ist seit 2026 der amtliche Referenzwert von 0,32806 EUR/kWh anzusetzen (BMF-AV Nr. 163/2025 vom 24.10.2025).
Zwei Wege zur Zuordnung: Ausschluss oder technische Trennung
Die Verordnung schreibt keine bestimmte Technik vor. Stattdessen gibt es zwei gleichwertige Wege, um die Zuordnung sicherzustellen:
Weg 1: Ausschluss anderer Fahrzeuge
Wenn das Firmenauto das einzige Elektroauto im Haushalt ist und die Nutzung der Ladeeinrichtung für andere Fahrzeuge ausgeschlossen ist und nachweislich nicht erfolgt, braucht es keine fahrzeugscharfe Zuordnung je Ladevorgang. In diesem Fall reicht die Messung der geladenen Kilowattstunden über die Wallbox oder den Stromzähler.
Beispiel: Ein Dienstnehmer hat ein elektrisches Firmenauto und einen privaten Verbrenner. Die Wallbox kann technisch nur von Elektrofahrzeugen genutzt werden, und es gibt kein zweites E-Auto im Haushalt. Hier ist klar: Jede an der Wallbox geladene Kilowattstunde gehört zum Firmenauto.
Dieser Weg funktioniert nur, solange die Exklusivität tatsächlich gegeben ist. Sobald ein zweites Elektroauto – sei es ein eigenes privates E-Auto, das Fahrzeug des Partners oder ein Gäste-Fahrzeug – an derselben Wallbox lädt, fällt der Ausschlussweg weg.
Weg 2: Technische Zuordnung je Ladevorgang
Sobald zwei oder mehr Elektroautos an derselben Wallbox laden, muss jeder einzelne Ladevorgang dem richtigen Fahrzeug zugeordnet werden. Dafür gibt es verschiedene technische Möglichkeiten:
- RFID-Karte oder -Chip: Jedes Fahrzeug erhält eine eigene RFID-Karte. Vor dem Ladevorgang wird die Karte an die Wallbox gehalten; die Box speichert, welche Menge auf welche Karte entfällt.
- App-basierte Registrierung: Der Dienstnehmer meldet sich in einer App an und startet den Ladevorgang für das entsprechende Fahrzeug.
- QR-Code am Ladepunkt: Vor dem Laden wird ein QR-Code gescannt, der den Ladevorgang dem Fahrzeug zuweist.
- Plug & Charge (ISO 15118): Das Fahrzeug authentifiziert sich automatisch beim Anstecken. Diese Funktion ist bislang nur bei wenigen Fahrzeugmodellen und Wallboxen verfügbar.
- Ladehistorie der Hersteller-App: Manche Fahrzeughersteller zeichnen geladene Mengen fahrzeugintern oder in der Cloud auf. Diese Daten können als Nachweis dienen, wenn sie eindeutig einem Ladeort zugeordnet werden können.
- Aufzeichnungen des Fahrzeugs: Viele Elektroautos protokollieren Ladevorgänge im Fahrzeugsystem. Auch diese Daten können zur Zuordnung herangezogen werden, sofern sie nachvollziehbar und unveränderlich sind.
Wichtig: Die Verordnung schreibt keine bestimmte Technologie vor. Es gibt keine „zugelassene" oder „anerkannte" Wallbox, keine Pflicht zu RFID und keine behördliche Genehmigung von Software. Entscheidend ist allein, dass die Zuordnung nachvollziehbar und belegbar ist.
Fall A: Nur das Firmenauto lädt zu Hause
Dieser Fall ist der einfachste. Wenn das Firmenauto das einzige Elektrofahrzeug im Haushalt ist, reicht ein simpler Stromzähler oder eine Wallbox mit kWh-Messung.
Was dokumentiert werden muss:
- Die geladene Menge in Kilowattstunden (z. B. monatlich abgelesen aus der Wallbox oder dem separaten Zähler)
- Der Umstand, dass kein anderes Elektrofahrzeug an der Ladeeinrichtung lädt
Was NICHT nötig ist:
- RFID-Karten oder App-basierte Freigabe
- Fahrzeugscharfe Aufzeichnung jedes einzelnen Ladevorgangs
Der Dienstnehmer kann dem Dienstgeber zum Beispiel eine monatliche Abrechnung mit der Angabe „457 kWh im April 2026" vorlegen, multipliziert mit dem amtlichen Wert von 0,32806 EUR/kWh ergibt das einen Kostenersatz von rund 150 Euro – steuerfrei.
Sobald jedoch ein zweites Elektroauto hinzukommt – etwa durch Anschaffung eines privaten E-Autos oder durch den Umstieg des Partners –, endet dieser einfache Weg. Von da an muss jeder Ladevorgang dem richtigen Fahrzeug zugeordnet werden.
Fall B: Firmenauto und Privatauto teilen sich die Wallbox
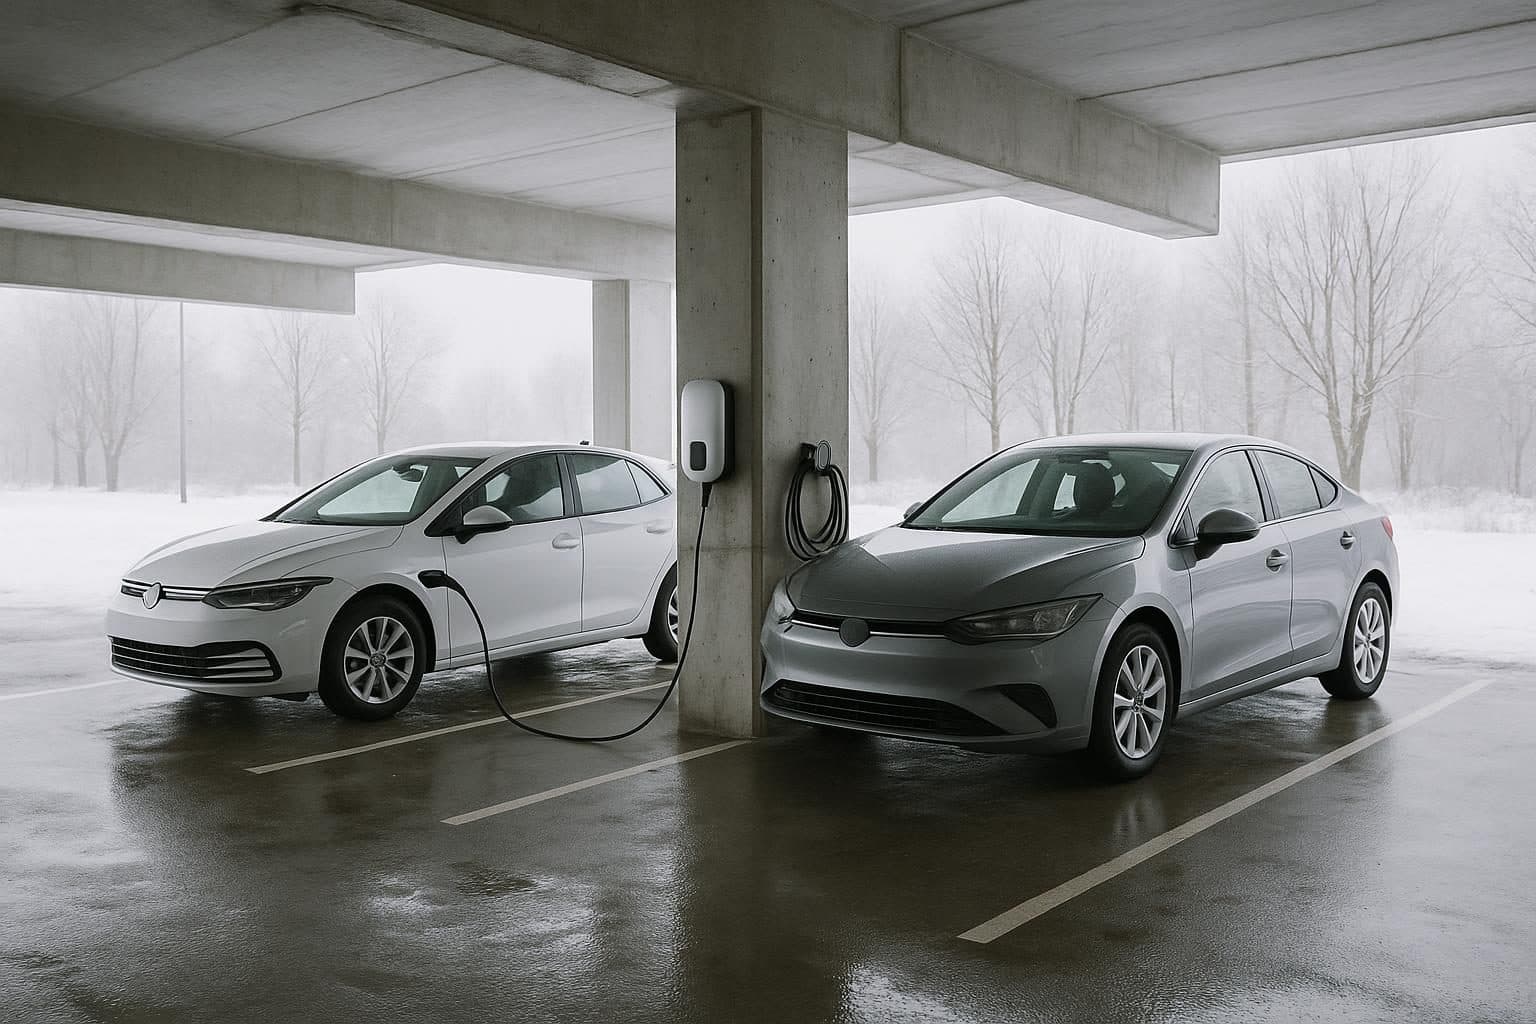
Hier wird es anspruchsvoller. Wenn an derselben Wallbox sowohl das Firmenauto als auch ein privates Elektroauto lädt, verlangt die Sachbezugswerteverordnung eine Zuordnung je Ladevorgang.
Der praktische Rat: RFID-Karten je Fahrzeug
Die einfachste und zuverlässigste Lösung ist die Verwendung von RFID-Karten. Viele moderne Wallboxen unterstützen diese Funktion bereits ab Werk oder können per Firmware-Update nachgerüstet werden.
So funktioniert es:
- Das Firmenauto erhält eine eigene RFID-Karte (z. B. Karte A).
- Das Privatauto erhält eine andere RFID-Karte (z. B. Karte B).
- Vor jedem Ladevorgang wird die entsprechende Karte an die Wallbox gehalten.
- Die Wallbox protokolliert, welche Menge auf welche Karte entfällt.
Die Ladungen des Firmenfahrzeugs können dann monatlich exportiert und dem Dienstgeber zur Erstattung vorgelegt werden. Die Ladungen des Privatautos bleiben außen vor – sie werden nicht in den Kostenersatz aufgenommen und damit auch nicht dem Dienstgeber in Rechnung gestellt.
Wichtig: Werden die Ladungen des Privatautos versehentlich oder absichtlich in die Abrechnung einbezogen, ist der Kostenersatz für diese Menge voll steuer- und beitragspflichtig. Das Finanzamt stuft sie als geldwerten Vorteil ein.
Alternativen zu RFID
Falls die Wallbox keine RFID-Funktion bietet, gibt es weitere Möglichkeiten:
- App-basierte Freigabe: Viele Wallbox-Hersteller bieten Apps, über die Ladevorgänge gestartet und einem Fahrzeug zugewiesen werden. Die Ladehistorie wird in der App gespeichert und kann exportiert werden.
- Fahrzeuginterne Aufzeichnung: Einige Elektroautos speichern jeden Ladevorgang mit Datum, Uhrzeit und geladener Menge. Diese Daten können über das Fahrzeugdisplay oder die Hersteller-App ausgelesen werden.
- Hersteller-App mit Ladehistorie: Apps wie „myAudi", „My BMW" oder „myVolvo" zeigen oft detaillierte Ladeprotokolle. Diese können als Nachweis dienen, wenn sie eindeutig dem heimischen Ladeort zugeordnet werden können (z. B. durch Adressangabe oder GPS-Koordinaten).
Entscheidend ist, dass die Zuordnung nachvollziehbar und im Streitfall belegbar ist. Das Finanzamt akzeptiert verschiedene Quellen – aber keine Schätzungen.
Was NICHT als Nachweis ausreicht
Die Sachbezugswerteverordnung ist klar: Die Zuordnung muss nachweislich sein. Folgende Methoden erfüllen diese Anforderung nicht:
Schätzung oder pauschale Aufteilung
„Ich fahre 60 % der Kilometer mit dem Firmenauto, also rechne ich 60 % der Wallbox-Ladungen ab" – das ist steuerlich nicht zulässig. Ohne Zuordnung der tatsächlichen Lademenge entfällt die Abgabenfreiheit.
Gesamtstromrechnung ohne Einzelnachweis
Die monatliche Stromrechnung des Haushalts zeigt nur den Gesamtverbrauch. Sie sagt nichts darüber aus, wie viel davon auf das Laden des Firmenautos entfällt, und erst recht nicht, wie viel auf welches Fahrzeug.
Gesamtzählerstand der Wallbox bei zwei Autos
Auch wenn die Wallbox die geladene Menge misst: Ohne Zuordnung der einzelnen Ladevorgänge zu einem bestimmten Fahrzeug fehlt die Nachweisführung. Die bloße Angabe „320 kWh im Mai" reicht nicht, wenn an der Wallbox zwei Autos laden.
Ladekabel mit integriertem Zähler (ohne Zuordnung)
Manche Dienstnehmer überlegen, ein Ladekabel mit eingebautem Stromzähler zu verwenden, das nur für das Firmenauto genutzt wird. Dieser Ansatz mag theoretisch funktionieren, wenn das Kabel tatsächlich exklusiv für ein Fahrzeug verwendet wird – doch steuerlich ist er riskant, weil der Ausschluss der Nutzung für das Privatauto schwer nachzuweisen ist. Zudem sagt die Sachbezugswerteverordnung nichts über Zähler im Kabel; sie verlangt die Zuordnung der Lademenge zur Ladeeinrichtung oder zum Fahrzeug. Im Zweifel entscheidet das Finanzamt.
Warum die Zuordnung nicht verhandelbar ist
Die Abgabenfreiheit des Kostenersatzes ist eine Ausnahme, keine Regel. Normalerweise sind alle Zahlungen des Dienstgebers an den Dienstnehmer steuerpflichtig, wenn sie nicht ausdrücklich freigestellt sind.
Die Sachbezugswerteverordnung schafft diese Freistellung – aber nur unter der Bedingung, dass die Voraussetzungen erfüllt sind. Dazu gehört die nachweisliche Zuordnung. Fehlt sie, behandelt das Finanzamt den Kostenersatz als steuerpflichtigen Arbeitslohn, und der Dienstgeber muss Lohnsteuer und Sozialversicherungsbeiträge nachzahlen.
Für den Dienstnehmer bedeutet das: weniger Netto. Für den Dienstgeber: Verwaltungsaufwand, Nachzahlungen und möglicherweise Haftungsfragen.
Wer als Dienstnehmer versehentlich oder absichtlich Ladestrom für das Privatauto in die Firmenauto-Abrechnung einbezieht, riskiert nicht nur die Abgabenfreiheit, sondern im Extremfall auch den Vorwurf der falschen Angaben. Auch wenn der Betrag klein erscheint: Steuerrechtlich ist die Grenze klar.
Die richtige Wallbox: Worauf es ankommt
Es gibt keine „Firmenauto-Wallbox", die vom Finanzamt anerkannt wäre. Das Finanzamt genehmigt keine Hardware und keine Software. Die Verordnung stellt Anforderungen an den Nachweis, nicht an die Marke oder das Modell.
Dennoch gibt es praktische Kriterien, die eine Wallbox für die Nutzung mit Firmenauto und Privatauto geeignet machen:
- kWh-Messung: Jede Wallbox, die für die Abrechnung mit dem Dienstgeber verwendet wird, muss die geladene Menge in Kilowattstunden messen und anzeigen können.
- Zuordnungsfunktion: Wenn zwei Autos laden, muss die Wallbox entweder RFID-Karten, App-Steuerung oder eine andere Form der Zuordnung unterstützen.
- Exportierbare Ladehistorie: Für die Abrechnung mit dem Dienstgeber ist es hilfreich, wenn die Wallbox Ladeprotokolle als CSV, PDF oder in einem anderen lesbaren Format exportieren kann.
- Zuverlässigkeit der Aufzeichnung: Die Daten sollten nicht manuell änderbar sein. Eine geschlossene Protokollierung erhöht die Glaubwürdigkeit im Prüffall.
Viele Wallboxen erfüllen diese Anforderungen heute serienmäßig. Hersteller wie ABL, Keba, Heidelberg, go-e, Mennekes und andere bieten Modelle mit RFID- und App-Funktionen an. Welches Modell im Einzelfall passt, hängt von den örtlichen Gegebenheiten, dem Budget und den Fahrzeugtypen ab.
Tipps für die Praxis
1. Klären Sie vorab mit dem Dienstgeber
Bevor Sie in eine Wallbox investieren, sprechen Sie mit Ihrem Dienstgeber. Manche Arbeitgeber haben eigene Vorgaben, welche Nachweise sie akzeptieren und in welcher Form die Abrechnung erfolgen soll. Einige stellen sogar RFID-Karten zur Verfügung oder schließen Rahmenverträge mit Wallbox-Anbietern.
2. Verwenden Sie je Fahrzeug eine eigene RFID-Karte
Falls Ihre Wallbox RFID unterstützt, richten Sie vom ersten Tag an separate Karten ein: eine für das Firmenauto, eine für das Privatauto. So entsteht von Anfang an eine saubere Trennung.
3. Dokumentieren Sie monatlich
Exportieren Sie die Ladehistorie einmal im Monat und legen Sie sie dem Dienstgeber vor. Das erleichtert die Abrechnung und vermeidet Rückfragen.
4. Privatauto-Ladungen aus dem Kostenersatz heraushalten
Auch wenn die Versuchung groß ist: Nehmen Sie nur die Ladungen des Firmenautos in die Abrechnung auf. Alles andere ist steuer- und beitragspflichtig.
5. Behalten Sie den Rechtsstand im Blick
Steuerrecht ändert sich. Der aktuell gültige Referenzwert von 0,32806 EUR/kWh gilt für das Kalenderjahr 2026. Für spätere Jahre kann ein anderer Wert festgesetzt werden. Prüfen Sie regelmäßig, ob sich die Rahmenbedingungen geändert haben.
Was dieser Artikel nicht behandelt
Dieser Artikel konzentriert sich auf die steuerliche Seite der Zuordnungspflicht nach der Sachbezugswerteverordnung. Zum Mess- und Eichrecht, das in Österreich für das Inverkehrbringen von Messgeräten und den Verkauf von Strom gilt, trifft dieser Artikel keine Aussage. Ebenso wenig behandelt er die zivilrechtliche Frage, ob und unter welchen Umständen ein Dienstgeber verpflichtet ist, Ladeinfrastruktur bereitzustellen oder Kosten zu ersetzen.
Fazit: Zuordnung ist Pflicht – aber machbar
Die nachweisliche Zuordnung der Lademenge zum Firmenauto ist die zentrale Voraussetzung für den abgabenfreien Kostenersatz. Solange nur das Firmenauto zu Hause lädt, genügt die Messung der geladenen Kilowattstunden. Sobald ein zweites Elektroauto hinzukommt, muss jeder Ladevorgang fahrzeugscharf zugeordnet werden – am einfachsten per RFID-Karte.
Die technischen Lösungen sind vorhanden, erschwinglich und praxistauglich. Entscheidend ist, dass Dienstnehmer und Dienstgeber die Anforderung ernst nehmen und von Anfang an sauber dokumentieren. Wer die Zuordnung sicherstellt, kann den vollen Steuervorteil nutzen – ohne Risiko und ohne Streit mit dem Finanzamt.
Hinweis: Dieser Artikel gibt allgemeine Informationen wieder und stellt keine Steuerberatung dar. Für die Beurteilung individueller Sachverhalte wenden Sie sich bitte an einen Steuerberater oder die zuständige Finanzbehörde.